Можно ли досрочно погасить автокредит? Да, можно — как полностью, так и частями. Банк не запрещает закрыть долг заранее, но точный порядок зависит от условий договора и правил самого кредитора. Дальше расскажем, как оформить такой платеж, сколько нужно внести и на что обратить внимание, чтобы не переплатить и не столкнуться с отказом.
Досрочное погашение кредита по закону регулируется гражданским законодательством и специальным законом о потребительском кредитовании. По ФЗ 353-ФЗ досрочное погашение возможно как полностью, так и частями — это прямо закреплено в статье 11 ФЗ 353-ФЗ, а также в пункте 2 статьи 810 ГК РФ. Права заемщика здесь достаточно широкие. В первые 14 календарных дней с момента получения кредита автомобиль можно оплатить досрочно вообще без предупреждения банка — нужно будет доплатить только проценты за фактический срок пользования деньгами. Если автокредит оформлен как целевой (то есть деньги пошли именно на покупку конкретной машины), это право на досрочный возврат без уведомления действует уже 30 календарных дней. По истечении этих сроков действует общее правило: уведомление банка о досрочном погашении нужно направить не менее чем за 30 календарных дней до даты платежа, если в договоре не прописан более короткий срок. Заявление на досрочное погашение обычно подается в свободной форме или по шаблону банка — через приложение, сайт или отделение. Комиссию или штраф за досрочное погашение банк требовать не вправе — с заемщика взимают только проценты за фактический период пользования кредитом. Это указано на сайте Банка России.
Перед тем как вносить деньги, стоит понимать: чаще всего самый выгодный вариант — сделать крупный досрочный платеж в начале срока кредита. В этом случае экономия на процентах будет заметнее, потому что именно в первые месяцы переплата обычно максимальная.
Возьмите свой кредитный договор и посмотрите, что в нем сказано о раннем погашении. Обычно там написано, как подать заявку, есть ли минимальная сумма для частичного внесения, когда банк спишет деньги и каким способом можно отправить обращение — в офисе, через интернет или по телефону.
Тут легко запутаться, потому что есть три разные суммы:
остаток основного долга — это сумма, которую вы еще должны банку без будущих процентов
обычный ежемесячный платеж — это ваш стандартный платеж по графику за месяц
полная сумма для закрытия кредита — это долг вместе с процентами, которые уже успели начислиться к дате погашения.
Эти суммы почти никогда не совпадают. Поэтому точный размер платежа для полного закрытия кредита лучше отдельно уточнить в банке.
Порядок зависит от банка. Где-то заявление принимают в приложении, где-то — в интернет-банке или в отделении. Закон не требует только одного способа, если в договоре предусмотрены другие варианты.
Нужную сумму нужно положить на специальный счет, привязанный к кредиту. Обычно с него же списывается и ежемесячный платеж. Досрочное погашение пройдет в тот день, который указан в уведомлении или заранее согласован с банком.
Если кредит закрыт не полностью, банк обязан пересчитать платежи. После этого обычно либо сокращается срок кредита, либо уменьшается ежемесячный взнос. Новый график можно посмотреть в приложении или в личном кабинете.
Также читайте: Что выгоднее: автокредит или потребительский кредит при покупке автомобиля в 2026 году
Оба варианта позволяют сократить переплату, но по-разному влияют на дальнейшие обязательства перед банком. Ниже — сравнение по ключевым параметрам.
|
Параметр |
Полное |
Частичное |
|
Остаток долга |
Погашается полностью |
Погашается частично |
|
Кредит |
Закрывается |
Продолжает действовать |
|
График |
Перестает существовать |
Пересматривается |
|
Проценты |
Не начисляются за будущий период |
Снижаются за счет уменьшения долга |
|
Залог |
Возникает вопрос о снятии обременения |
Сохраняется до полного исполнения обязательств |
1 вариант: Если хотите меньше переплатить. Уменьшение срока — основной вариант для тех, кто хочет минимизировать будущие проценты, сохранив при этом посильный ежемесячный платеж. Чем короче остающийся срок, тем меньше банк успеет начислить процентов.
2 вариант: Если важно снизить финансовую нагрузку. Уменьшение платежа при сохранении прежнего срока подойдет тем, кому сейчас важнее облегчить ежемесячный бюджет, а не сэкономить по максимуму на процентах.
На длинных сроках и небольших ставках разница между вариантами менее заметна, а на коротких сроках с высокими ставками — более существенна.
Алгоритм выбора, как лучше гасить автокредит, можно свести к трем шагам:
Узнать, какие варианты досрочного погашения предлагает банк: первые предлагают оба варианта, вторые — только один, а третьи — не менять график вовсе.
Посчитать переплату по каждому доступному варианту.
Сравнить переплаты, сроки и другие важные для вас параметры, включая размер ежемесячного платежа.
Чтобы понять, какую выгоду принесет вам досрочное погашение кредита на авто, лучше заранее воспользоваться калькулятором автокредита — он все подсчитает за вас и вы увидите, сколько денег вы сэкономите на процентах при частичной и полной досрочке погашения кредита.
Пример: автокредит размером 1 500 000 рублей на 5 лет под 18%. При этом ежемесячный платеж по графику составит около 38 100 рублей. Если через 1 год внести 300 000 рублей досрочно с уменьшением срока, то сэкономленная в этом случае часть переплаты по кредиту составит около 250 тысяч рублей, хотя точная сумма зависит от того, когда вы внесете платеж и от конкретных правил пересчета банка.
Однако выгода зависит от ряда специфических условий и самого кредита. Например, если это автокредит со скидкой от производителя — такие предлагаются часто на новые китайские автомобили — переплата может быть менее 1% в год. В этом случае рисковать досрочным погашением кредита почти нет смысла, минимальная экономия на процентах едва ли позволит сэкономить на страховке каско, если она была выдана вместе с машиной в кредит.
Другое дело — коммерческий автокредит на подержанную машину, где ставка заметно выше рыночной. В этом случае переплата может быть существенной, поэтому досрочное погашение кредита обычно позволяет хорошо сэкономить на процентах.
Также читайте: Семь способов продать кредитную машину
Да, проценты надо платить — но только за тот период, когда вы действительно пользовались деньгами. То есть следует понимать: банк считает проценты со дня выдачи кредита и до дня досрочного закрытия, а вот будущие проценты, которые были бы уплачены по графику до конца, вы платить не должны.
Вот почему сумма полного досрочного погашения обычно просто не равна сумме оставшихся платежей по графику — в графике есть заложенные будущие проценты за весь оставшийся срок, а при досрочном закрытии пересчитывают только за фактически прошедшее время. Поэтому распространенная ошибка — считать, что при досрочном погашении придется вернуть только основной долг — это заблуждение: проценты за реально использованный период все равно придется доплатить.
Да, закон это прямо разрешает. Напоминаем: в течение 14 календарных дней с момента получения кредита заемщик вправе вернуть всю сумму или ее часть без предварительного уведомления банка — достаточно заплатить проценты за фактический срок пользования деньгами. Если кредит целевой, то есть выдан именно на покупку конкретного автомобиля, этот срок увеличивается до 30 календарных дней.
Важно понимать: если автокредит был оформлен на льготных условиях — например, со сниженной ставкой при покупке каско или дополнительного оборудования в салоне, — быстрое досрочное погашение иногда может повлиять на действие скидки. Но это возможно только в том случае, если такое условие прямо прописано в договоре или условиях конкретной акции — само по себе досрочное погашение подобных последствий не влечет.
После внесения последнего платежа ваш план такой:
Получите справку в банке об отсутствии задолженности — это основание для снятия залога.
Дождитесь, пока банк обработает документы и внесет изменения в реестр.
Проверьте реестр на сайте Федеральной нотариальной палаты. Если запись об обременении отсутствует — залог снят.
Помимо этих шагов стоит проверить кредитную историю в БКИ. Если вы хотите изучить все прошлое автомобиля, можно обратиться в Автокод. Сервис покажет залоги, ограничения, скрутку пробега, неоплаченные штрафы, участие в ДТП и другие важные данные.
Также читайте: На какую машину не дадут кредит
Автоматического снятия залога в момент последнего платежа не происходит — формально обязательство по договору залога прекращается, но сведения в реестре нужно обновить отдельно. Банки не всегда затягивают процесс намеренно: чаще требуется просто подать заявление или дождаться, пока банк сам направит данные в реестр, что может занять от нескольких дней до пары недель.
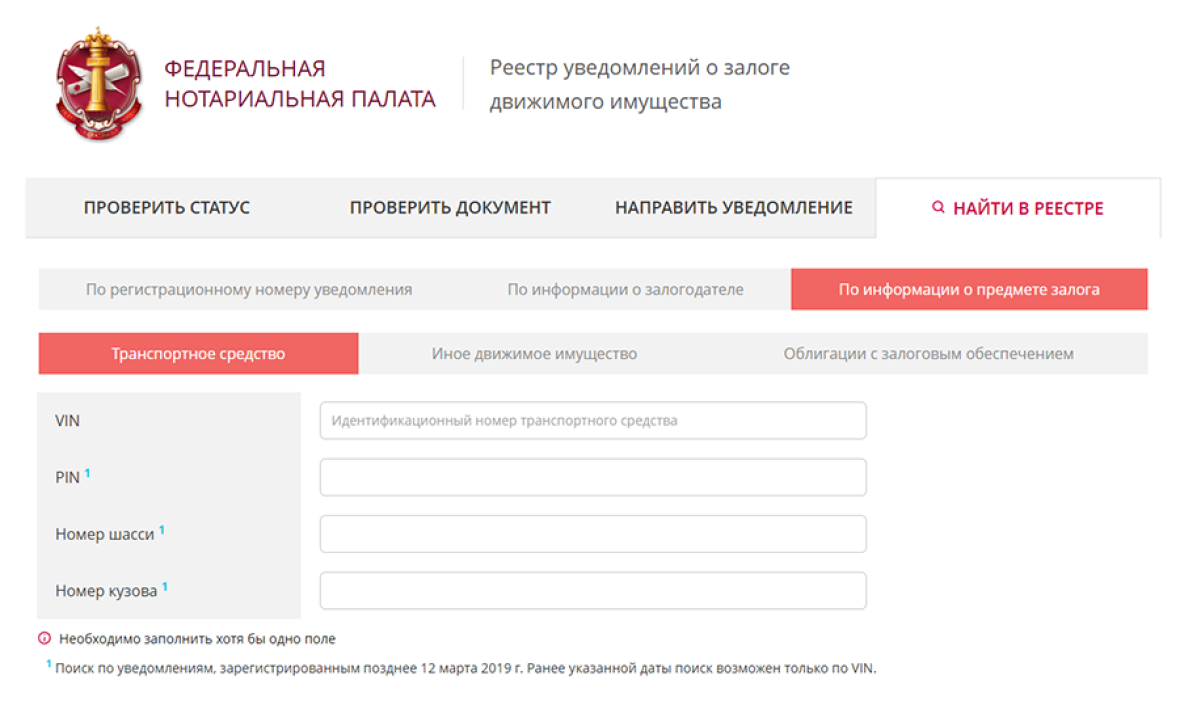
Проверить статус можно бесплатно в реестре уведомлений о залоге движимого имущества на сайте Федеральной нотариальной палаты:
Заходим на сайт ФНП.
Выбираем вкладку «Найти в реестре».
Переходим в раздел «По информации о предмете залога» и «Транспортное средство».
Вводим VIN-номер, PIN, номер шасси и кузова.
Кредитный договор и каско — это независимые друг от друга бумаги, и если вы решили внести досрочный платеж по автокредиту, это не является основанием для отмены или приостановки договора каско.
Что делать, если вы хотите вернуть неиспользованную часть страховой премии по договору каско? Для этого нужно обратиться с заявлением о досрочном расторжении договора каско непосредственно в страховую компанию. Условия возврата неизрасходованной премии зависят от конкретного полиса: одни страховщики возвращают часть премии пропорционально неиспользованному времени, другие же удерживают некоторую часть суммы на ведение дела. По окончании кредита автоматом деньги не возвращаются. Эти действия инициирует и осуществляет только сам заемщик.
Также читайте: Как отказаться от страхования жизни при автокредите
Если банк не хочет принимать досрочный платеж:
проверьте условия кредитного договора — возможно, нарушен срок уведомления или минимальная сумма частичного платежа (если она имеется)
проверьте статус поданного заявления в приложении или личном кабинете
уточните точную сумму, которая требуется для погашения на конкретную дату — она могла измениться
получите письменное или электронное подтверждение того, что обращение принято банком
обратитесь в банк повторно, если проблема не решена, желательно письменно, через официальные каналы
при споре используйте официальную процедуру обращения — претензию в банк, обращение в Банк России или к финансовому уполномоченному.
КраткоЗакрыть автокредит раньше срока — ваше полное право, и банк не может препятствовать этому ни штрафами, ни скрытыми комиссиями. Обычно в первые 14-30 дней после выдачи займа его можно вернуть без уведомления банка. В других случаях, как правило, нужно предупредить кредитора за 30 дней, если в договоре не прописан более короткий срок. При выборе между полным и частичным погашением важно ориентироваться на условия конкретного займа: льготные программы с небольшой переплатой обычно нет смысла закрывать досрочно, а вот обычные кредиты на подержанные автомобили, как правило, действительно выгодно погашать раньше. Когда долг полностью погашен, не забудьте проверить, снят ли с машины залог, а при необходимости отдельно оформите возврат части стоимости каско. |

Да, льготный автокредит по госпрограмме можно погасить досрочно по обычным правилам. Для таких кредитов нет отдельного запрета, и за преждевременное закрытие тоже не предусмотрены штрафы или комиссии.
Нет, проценты за тот период, пока вы пользовались заемными деньгами, все равно придется внести. Без процентов можно обойтись только если вернуть кредит в течение 14 дней после получения средств, но и в этом случае речь идет не об их полном отсутствии, а о плате только за фактическое время пользования деньгами.
Выбор между частичным и полным досрочным погашением зависит от ваших целей, доходов и других условий. Во многих ситуациях выгоднее сократить срок кредита, а не уменьшать ежемесячный платеж: тогда банк начислит меньше процентов, особенно если внести крупную сумму в самом начале.
Подать заявку можно в приложении СберБанк Онлайн или в личном кабинете. Там же можно выбрать сумму и дату списания. Точный порядок лучше уточнить в актуальных правилах банка.
Да, в Т-Банке автокредит можно погасить раньше срока — как полностью, так и частично. Для этого нужно оставить заявку в мобильном приложении банка.
К сожалению такого города не было найдено.